Situação em 30 de maio de 2026. Este é um material educativo. Não é conselho fiscal, legal nem migratório — para isso, sempre um CPA (contador) ou advogado.
Há algumas semanas, um assunto circula entre os brasileiros donos de imóvel na Flórida, e chega até a gente quase sempre da mesma maneira: “Emidio, é verdade que a Flórida vai acabar com o property tax?”. É uma boa pergunta — e a resposta não cabe num “sim” ou “não”. Ela depende de um detalhe que quase ninguém examina primeiro. Então vamos por partes: o que se imagina que vai acontecer, como o imposto realmente funciona e, só então, o que muda — ou não — para o seu imóvel.
Vamos esclarecer.
1. O que todo mundo está imaginando que vai acontecer
A versão que circula nos grupos é curta e animadora: “A Flórida vai acabar com o property tax — todo dono de imóvel vai ficar isento.” O estopim foi uma manchete real: o governador DeSantis falando em cortar o imposto sobre a propriedade. A partir daí, a ideia ganhou corpo a cada reenvio — a captura de tela no WhatsApp, o áudio do conhecido, o “soube que vão zerar o imposto da casa por lá”.
E sob todo esse burburinho mora uma pergunta só, a que de fato interessa: “Vou pagar menos property tax no meu imóvel na Flórida?”
Guarde essa pergunta. Para respondê-la sem adivinhação, precisamos antes de duas informações que quase ninguém examina: o que é esse imposto e para onde ele vai. Depois voltamos à proposta — e a resposta surge quase sozinha.
2. Primeiro: o que é o property tax (o IPTU dos EUA) e para onde ele vai
O property tax da Flórida — o IPTU dos EUA, como o brasileiro costuma chamar — é um imposto ad valorem: a expressão latina significa “conforme o valor”, ou seja, ele incide sobre o valor do imóvel, o mesmo princípio do valor venal que baliza o nosso IPTU. A analogia ajuda a entender o conceito, mas carrega uma diferença que logo importará: aqui não é apenas a prefeitura que cobra. A conta nasce de dois elementos: o valor tributável do imóvel (o assessed value — o valor venal nos EUA, atribuído pelo condado para calcular o imposto) e a millage (a alíquota). A regra da millage é direta: 1 mill equivale a US$ 1 de imposto para cada US$ 1.000 de valor tributável. A título de ilustração, com números redondos: um imóvel de US$ 300 mil de valor tributável, a uma alíquota de 20 mills, resultaria em US$ 6.000 ao ano. Não é a conta de ninguém em particular — serve apenas para tornar o mecanismo visível.
Agora o ponto que quase ninguém percebe: a sua bill chega como uma conta, mas é a soma de várias autoridades que tributam o mesmo imóvel. Cada uma fixa a própria alíquota todo ano, num processo chamado TRIM (de Truth in Millage, “verdade na taxação”) — a carta que informa quanto cada órgão pretende cobrar antes de a conta se concretizar. As parcelas são:
- Condado: sheriff, tribunais, estradas, administração. Uma das maiores.
- Distrito escolar (school district): escolas públicas, operação e construção. É o school district levy — incide em praticamente todo imóvel e costuma ser a maior parcela, disputando o topo com o condado.
- Cidade/município: serviços urbanos, quando o imóvel está dentro dos limites da cidade.
- Distritos especiais: corpo de bombeiros (fire control), gestão de água, biblioteca, hospital — e os CDDs (community development districts, taxas de infraestrutura comuns em condomínio novo).
E isso varia bastante: a millage total de Orange, Osceola e Lake não é a mesma, e muda também de cidade para cidade. Por isso recomendamos sempre conferir a millage do seu condado.
Guarde um dado para a próxima seção: a parcela da escola é uma das maiores da conta. Em breve ela explicará por que o alívio prometido é menor do que a manchete sugere.
3. Agora a resposta: o que está em jogo (e o que não)
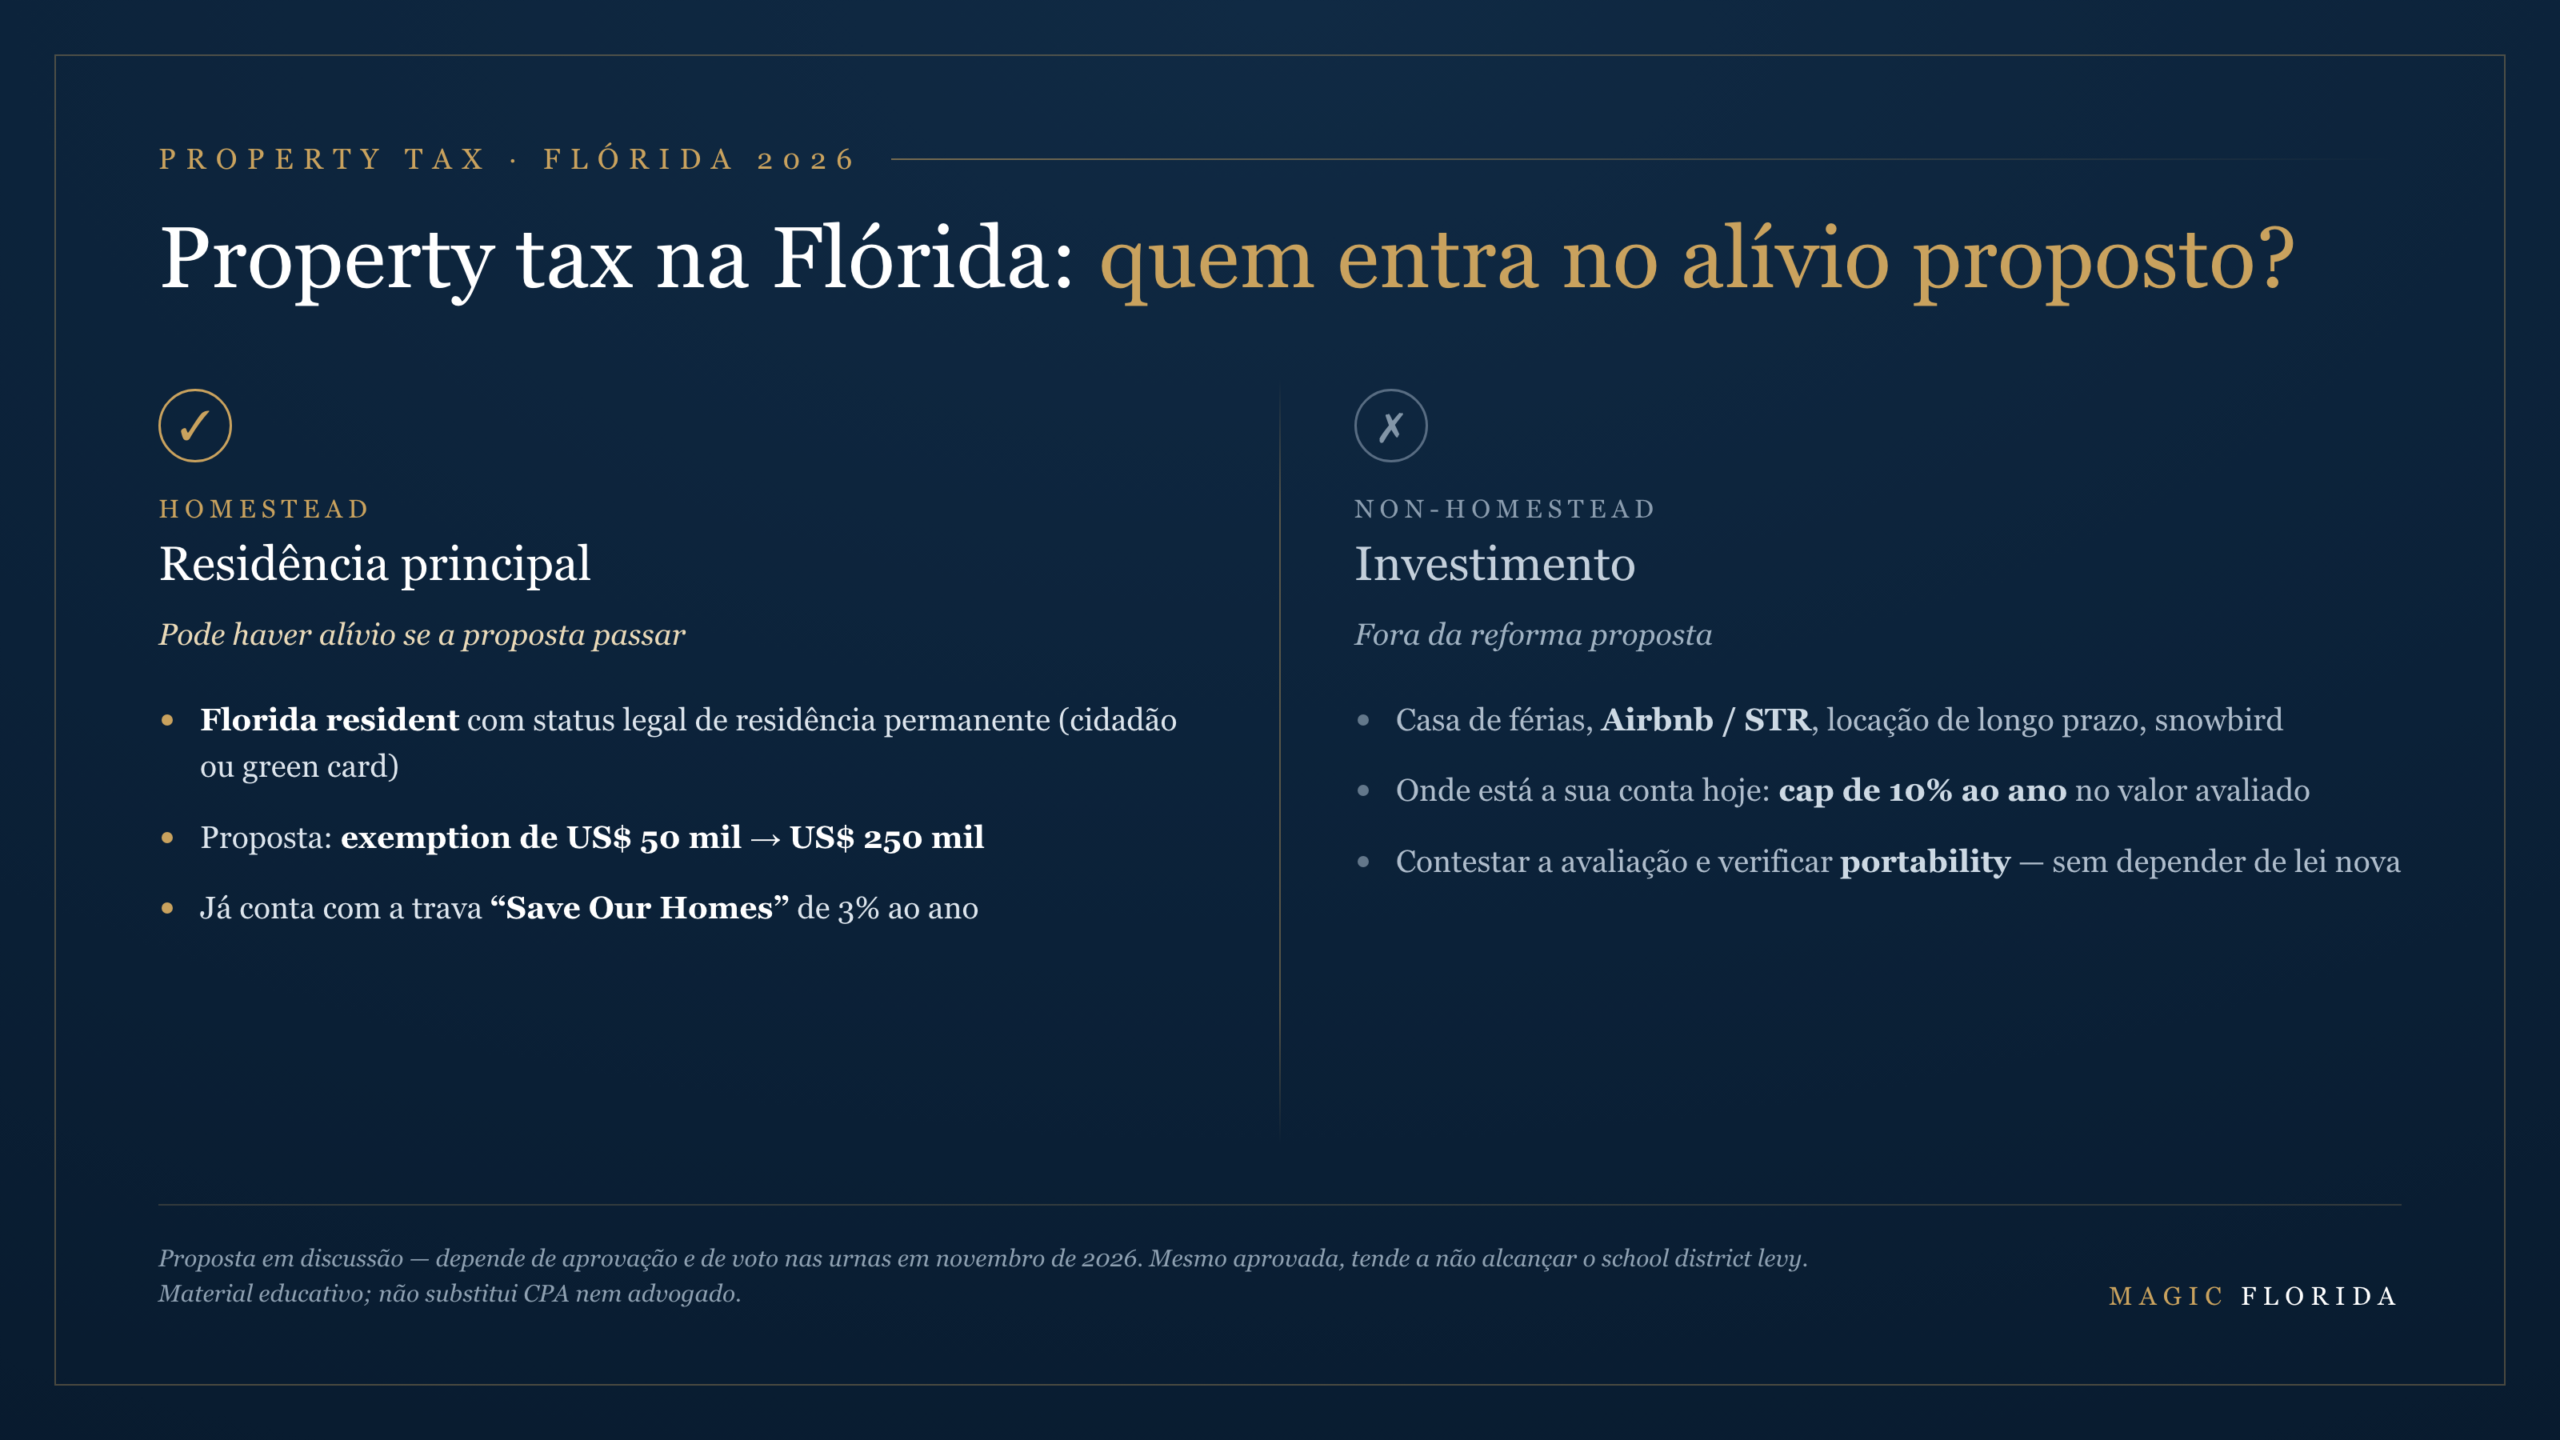
O que está de fato na mesa não é “acabar com o property tax”. O governador DeSantis defende uma proposta chamada “Save Our Homes from Excessive Property Taxes”, cuja ideia central é aumentar a homestead exemption — exemption é isenção, a parcela do valor do imóvel que fica de fora do cálculo do imposto — dos atuais US$ 50 mil para US$ 250 mil, com versões que falam em chegar a US$ 500 mil. Há uma sessão especial da legislatura marcada para a semana de 1º de junho de 2026, e a expectativa é levar o tema ao ballot de novembro (o ballot é a consulta nas urnas; é assim que a Flórida altera regra de imposto: o eleitor vota uma emenda na Constituição estadual).
Observe: a manchete que circulou primeiro foi “DeSantis quer acabar com o property tax”. A própria narrativa já foi ajustada — o que está na mesa hoje é aumentar a homestead exemption, com um cronograma futuro que poderia levar à eliminação mais adiante. O próprio governador resumiu como “algo que de fato é possível realizar”, reconhecendo que o fim imediato seria difícil de aprovar. A notícia é real, mas mais modesta (e mais específica) do que o título dava a entender.
Antes de criar expectativa, três pontos que um broker que já acompanhou enredos semelhantes precisa colocar com clareza:
- É proposta, não é lei. Em abril, uma versão (a HJR 203) passou na Câmara estadual e foi barrada no Senado. A sessão especial pode alterar o texto, aprovar outro ou não prosperar. Não vamos afirmar que será aprovada nem que será rejeitada — ninguém pode prever isso.
- O texto é um alvo móvel. Os valores de exemption e as regras mudam de uma versão para outra. Por isso não prometemos economia em dólar a ninguém.
- Mesmo aprovada, ela tende a não tocar a maior fatia da conta. Lembra da parcela da escola? Várias versões deixam de fora justamente o school district levy — o financiamento das escolas, em geral o item mais pesado da sua bill. Aumentar a homestead exemption alivia apenas uma parte do total, mesmo para quem mora aqui.
Não estamos aqui para torcer a favor nem contra a proposta, e sim para explicar o mecanismo — que é o que de fato muda a sua decisão. E todo ele gira em torno de uma palavra: homestead.
Homestead, na Flórida, é a sua residência principal — onde você de fato mora, na condição de Florida resident. Não é qualquer imóvel registrado no seu nome. Vale uma pausa aqui, porque muitos brasileiros ouvem “homestead” sem saber o que significa. Na prática, declarar um imóvel como homestead concede duas proteções que caminham juntas:
- A exemption: uma parcela do valor da casa fica de fora do cálculo do imposto. É essa parcela que a proposta quer aumentar (de US$ 50 mil para US$ 250 mil).
- O “Save Our Homes” cap: uma trava que limita em 3% ao ano o quanto o valor avaliado (o assessed value) da sua casa pode subir — de modo que o seu imposto não dispara de um ano para o outro, ainda que o mercado dispare.
E aqui está a sutileza que engana muitos brasileiros: ser “Florida resident” para fins de homestead não se resume a passar boa parte do ano morando aqui. A lei exige status legal de residência permanente — ser cidadão americano, ter green card (permanent resident) ou um status equivalente de permanência. Quem está com visto temporário (turista B1/B2 e a maioria dos vistos de não-imigrante) não é elegível ao homestead, por mais que tenha comprado a casa e nela resida diariamente. Tendo o status, ainda é preciso morar no imóvel como residência principal e formalizar o pedido (não é automático). Esse terreno é de advogado de imigração e CPA — indicamos o caminho, mas a confirmação de elegibilidade é com eles. É exatamente aqui que o brasileiro dono na Flórida se divide em dois mundos. Vamos a cada um.
4. Se você é residente (homestead)
Este cenário é para quem mora na Flórida com status de residência permanente (cidadão americano ou green card), tem o imóvel como residência principal e já é (ou pode vir a ser) Florida resident com homestead ativo. Vale repetir, porque é o equívoco mais comum: sem esse status de permanência, não há homestead — nem com a casa registrada no seu nome.
Para você, se a proposta passar no formato em discussão, pode haver alívio real — porque o aumento da exemption incide justamente no imposto da residência principal. E lembra das duas proteções explicadas acima? Você provavelmente já conta hoje com o “Save Our Homes” cap (a trava de 3% ao ano). Não confunda esse cap com a nova exemption de US$ 250 mil: são duas camadas distintas, e essa é uma confusão recorrente.
O que recomendamos como próximo passo, sem prometer cifras:
- Confirmar a sua elegibilidade de homestead — começando pelo status migratório (cidadão? green card?) com um advogado de imigração e, depois, o pedido junto ao seu condado e a um CPA. Boa parte do nosso cliente brasileiro mora no Brasil e nunca teve homestead — então a conversa começa por “eu tenho o status para ser elegível?”.
- Acompanhar o ballot. Enquanto não houver voto, é planejamento, não fato consumado.
- Não mudar de plano de vida apenas por causa de uma proposta. A gente já viu cliente tomar uma decisão grande com base numa manchete que se desfez na semana seguinte.
5. Se você é investidor (casa de férias ou locação de longo prazo)
Aqui vem a parte que ninguém gosta de ouvir, e que dizemos mesmo assim — porque a nossa função é protegê-lo de uma expectativa falsa.
Se o seu imóvel na Flórida é casa de férias (vacation home), aluguel de temporada (Airbnb / STR) ou locação de longo prazo, esta reforma não alcança o seu caso. A homestead exemption vale apenas para a residência principal do proprietário. Casa de férias não é. E atenção a um detalhe que confunde muita gente: locação de longo prazo também não constitui homestead seu — quem reside ali é o seu inquilino; o benefício seria dele, se fosse o dono, e não é. Se você é não-residente (o clássico snowbird, que passa apenas uma temporada), igualmente fica de fora.
Esse é o mito desfeito. Agora a parte útil — porque há, sim, o que altera a sua conta, e quase ninguém menciona:
- O cap de 10% do non-homestead. Imóvel que não é homestead já conta hoje com uma proteção: o assessed value (o valor que o condado usa para calcular o imposto) não pode subir mais de 10% ao ano. É uma trava pouco conhecida e é ela — não a reforma — que de fato contém a sua conta no investimento. Vale conferir se a sua avaliação respeita esse teto.
- Contestar a avaliação (assessed value). Se o condado avaliou o seu imóvel acima do que ele realmente vale, você pode contestar. É um processo formal, com prazo e documentação — e é onde reside economia real, sem depender de nenhuma lei nova.
- Portability, quando se aplica. Portability é a regra que, em certas situações, permite transferir um benefício de imposto já acumulado de um imóvel para outro. É caso a caso — exatamente o tipo de ponto a verificar com um CPA antes de assumir qualquer coisa.
Não há mágica — há o entendimento das regras que já existem e o uso daquelas que se aplicam a você.
6. O que fazer agora
Em resumo, com realismo (situação em 30 de maio de 2026):
- É proposta, não é lei. Sessão especial na semana de 1º de junho; eventual voto em novembro. Acompanhe, mas não planeje a vida com base numa manchete.
- Residente: confirme a elegibilidade de homestead e acompanhe o ballot.
- Investidor: não conte com esse alívio. Observe o cap de 10% non-homestead, a contestação de avaliação e a portability — é aí que está a sua conta.
- Os dois: antes de assumir qualquer coisa, fale com a gente e com o seu CPA. Não substituímos contador nem advogado; a nossa função é organizar a conversa e ajudá-lo a fazer as perguntas certas.
Leia também
Não é o que está na mesa. A proposta atual do governador DeSantis aumenta a homestead exemption (de US$ 50 mil para US$ 250 mil), com eliminação total só num cronograma futuro e incerto. E é proposta, não lei: precisa passar na legislatura e ser votada como emenda constitucional no ballot de novembro.
Exemption é isenção: é a parcela do valor da sua residência principal na Flórida que fica de fora do cálculo do property tax. Vale apenas para quem é Florida resident com status de residência permanente (cidadão americano ou green card) e mora no imóvel — e precisa ser solicitada, não é automática.
Não. O homestead exige status legal de residência permanente — cidadania americana, green card ou equivalente. Quem está com visto temporário (turista B1/B2 e a maioria dos vistos de não-imigrante) não é elegível, ainda que seja dono da casa e nela resida. Confirme o seu caso com um advogado de imigração e um CPA.
Quem tem o imóvel como residência principal (homestead). Mesmo assim o alívio é parcial: várias versões deixam de fora o school district levy — a parcela das escolas, em geral a maior da conta.
Não. A homestead exemption vale apenas para a residência principal do proprietário. Casa de férias, locação de temporada (STR) e locação de longo prazo ficam de fora — assim como o não-residente (snowbird).
Tem, mas pelas regras que já existem: o cap de 10% ao ano do assessed value do non-homestead, a contestação da avaliação e, quando se aplica, a portability. Nada disso depende da reforma.
Na carta TRIM (Truth in Millage) e na millage do seu condado — Orange, Osceola e Lake variam entre si. Para uma estimativa do seu caso, confirme com o property appraiser (o órgão do condado que avalia os imóveis) e um CPA.
Quer saber exatamente como isso afeta o seu imóvel? Responda a este email dizendo se o seu imóvel na Flórida é a sua casa ou um investimento, que analisamos o seu caso e apontamos com precisão o que muda — ou não — para você.
— Magic Florida Team
Fontes
- Proposta e sessão especial (exemption US$ 50k → 250k → 500k) — Executive Office of the Governor, FL.
- Status legislativo (HJR 203 aprovada na Câmara, arquivada no Senado, abr/2026) — Florida Policy Institute.
- Homestead exemption expandido e o recorte residência principal × second home/STR — Local10/WFLX.
- Homestead exige residência permanente do proprietário — Florida Statutes §196.031 (orientações de property appraiser de condado).
Material educativo, situação em 30 de maio de 2026 — não é conselho fiscal, legal nem migratório; confirme com CPA (contador) e advogado de imigração. A proposta é projeto de lei, não decisão final.